
NO.1: KPLAY API
NO.2: KPLAY 주소
NO.3: KPLAY 카지노
NO.4: KPLAY 토토
NO.5: 케이플레이 도메인
NO.6: 케이플레이 먹튀
NO.7: 케이플레이 사이트
NO.8: 케이플레이 솔루션
신영證,삼성E&A에 EV/EBIT 적용
주택 중심 PBR 공식,건설업 변화 못 담아
반복 이익 확인한 기업부터 재평가 시도
주택 중심 PBR 공식,건설업 변화 못 담아
반복 이익 확인한 기업부터 재평가 시도
건설주는 그간 PBR로 몸값(밸류에이션)을 계산해왔다.가장 큰 이유는 실적 변동성이다.건설사는 수주한 공사를 몇 년에 걸쳐 수행한다.처음 예상했던 공사비가 달라지거나 공기가 늘어지면 이익이 크게 흔들린다.해외 플랜트처럼 규모가 큰 프로젝트는 현장 한두 곳에서 손실이 발생하는 것만으로 연간 실적 전망이 달라지기도 한다.이처럼 미래 이익을 안정적으로 추정하기 어려운 만큼 PER이나 EV/EBIT처럼‘얼마나 벌 것이냐’를 기준으로 한 평가보다‘얼마나 버틸 자산을 갖고 있느냐’를 보는 PBR이 더 적합하다는 인식이 강했다.
신영증권은 국내 부동산 개발금융 구조도 언급했다.한국에서는 시행사가 토지 매입과 개발에 필요한 자금을 프로젝트파이낸싱(PF)으로 조달할 때 시공사인 건설사가 지급보증이나 채무인수 같은 방식으로 신용을 보강하는 경우가 많다.건설사가 공사만 맡는 데 그치지 않고 개발 사업의 금융 위험까지 일부 떠안는 구조다.그만큼 시장에서는 당장 벌어들이는 이익보다 위기 상황에서 손실을 버틸 수 있는 자기자본과 재무 여력을 중요하게 봤다.장부가치를 기준으로 평가하는 PBR이 건설주 밸류에이션의 기본 공식으로 자리 잡은 이유다.박 애널리스트는 “한국 자본 시장은 명시적으로 표현하지 않았을 뿐,오랜 기간‘주택을 잘하는 회사의 가치’를 평가하고 있었던 셈”이라고 설명했다.
수익원 넓힌 건설사,애플 토토 사이트여전히 PBR이 최선?
하지만 건설사의 돈 버는 방식은 달라지고 있다.과거에는 주택 사업이 실적을 좌우했지만 최근에는 원전과 반도체 팹,데이터센터,에너지 인프라 등으로 사업 영역이 넓어졌다.박 애널리스트는 “이들 사업의 수주 경쟁력은 자기자본의 크기보다 기술이나 인력,프로젝트 수행 능력에 의해 결정된다”며 “과거 주택 사업의 논리 위에서 만들어진 PBR을 동일하게 적용해야 하느냐는 질문이 생긴다”고 짚었다.삼성E&A가 대표 사례다.삼성E&A는 애초에 주택 사업을 하지 않는다.회사의 경쟁력도 아파트 브랜드나 개발 사업의 신용보강 능력보다 엔지니어링 인력과 프로젝트 수행 경험,발주처와의 관계,조달 역량에서 나온다.그럼에도 그동안 PBR 중심으로 평가받았다.박 애널리스트는 그 배경으로 이익에 대한 낮은 신뢰를 꼽았다.과거 해외 플랜트 사업에서 대규모 손실을 경험했고,수주잔고가 많아도 실제 어느 정도 이익으로 이어질지 예측하기 어려웠기 때문이다.
그런데,최근 실적만 보면 이 같은 우려는 어느정도 해소된 상태다.
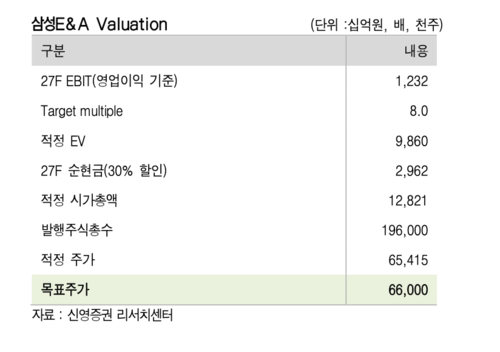
삼성E&A 영업이익률은 2022년 7%에서 2023년 9.3%,2024년 9.7%,2025년 8.8%를 기록했다.2026년 상반기에도 9.5% 수준을 유지했다.특정 사업부의 일시적인 호조가 아니라 화공과 비화공 사업 모두 비교적 안정적인 수익성을 이어갔다는 점도 눈에 띈다.박 애널리스트는 “물론 프로젝트 산업 특유의 변동성이 사라졌다고 말할 수는 없다”면서도 “다만 적어도 2022년 이후 서로 다른 프로젝트 사이클을 지나면서 높은 한 자릿수 영업이익률을 반복적으로 보여주고 있다는 점은 과거와 다른 양상”이라고 평가했다.사업 구조 변화도 주목했다.삼성E&A는 화공과 첨단 산업,뉴에너지를 중심으로 포트폴리오를 재편하고 있다.특히 뉴에너지는 단순 EPC를 넘어 사업개발과 라이선스,기본설계,유지보수까지 영역을 넓히는 중이다.기술료와 설계 수익처럼 반복 발생하는 수익이 늘어난다면,기업가치도 장부가치보다 기술과 엔지니어링 역량이 반영되는 지표를 중심으로 평가해야 한다는 게 신영증권 판단이다.
다만 신영증권은 삼성E&A 외에는 이렇다 할 밸류에이션 변경 후보를 제시하지 않았다.가령,현대건설은 여전히 주택과 국내외 건설 사업 중심이다.원전이 향후 사업 구조를 바꿀 핵심 성장동력으로 꼽히지만 아직 회사 전체 실적을 바꿀 만큼 반복적인 이익을 증명한 단계는 아니다.현재로서는 기존 건설 본업의 가치에 원전 성장 가능성을 더해 평가하는 편이 현실적이다.GS건설도 비슷하다.주택과 건축사업이 여전히 이익의 중심이다.데이터센터와 신사업은 미래 성장동력일 뿐이다.데이터센터 수주가 반복되고 실제 매출과 안정적인 이익으로 이어지는 과정이 확인되기 전까지는 별도 사업가치를 부여하기 어렵다.
KPLAY 카지노
그의 붉은 입술이 약간 열렸을 때, 그는 Xiao Yan을 보았습니다. kplay 슬롯 - 2025년 실시간 업데이트:그것은 가장 큰 어두운 말입니다!
여수 토토,사물인터넷(IoT)을 넘어서는 홈 AI허브 생태계 구축은 삼성전자의 주요 목표다.